Cada 31 de octubre se celebra el Día Mundial del Ahorro. En nuestro país, la fecha invita a recorrer una historia de alcancías, proyectos familiares y crisis económicas que fueron debilitando tanto la capacidad de ahorrar como la confianza en la moneda.
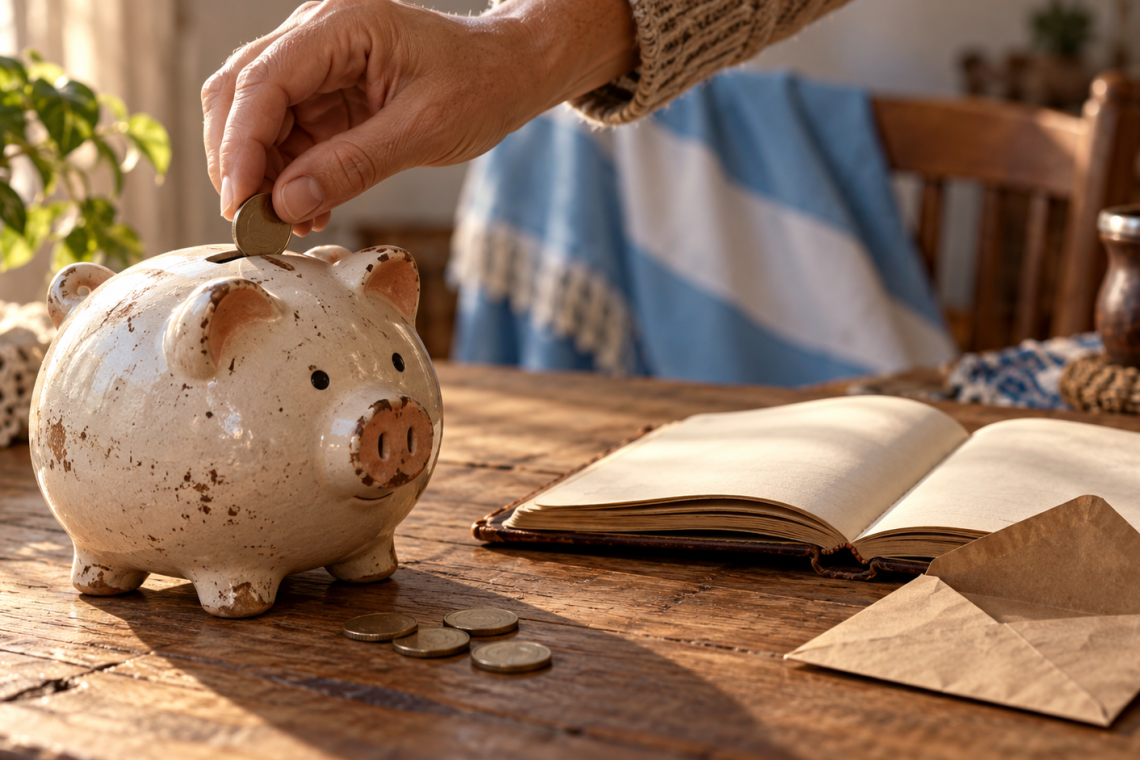
Hubo una imagen que acompañó la infancia de muchas generaciones: una alcancía donde se guardaban monedas para comprar algo deseado. También estaban la libreta de ahorro, el dinero reservado en un sobre y el consejo familiar de separar una parte de lo ganado para el día de mañana.
Ahorrar representaba una posibilidad de progreso: arreglar la casa, comprar un terreno, ayudar a los hijos o enfrentar una emergencia. En la Argentina, esa aspiración atravesó décadas de inflación, devaluaciones y crisis bancarias que modificaron profundamente la relación de las familias con el dinero.
La historia permite entender por qué guardar una parte del ingreso se convirtió, para muchos hogares, en una meta difícil de sostener.
Una celebración que nació hace más de un siglo
El Día Mundial del Ahorro tiene su origen en el Primer Congreso Internacional del Ahorro, celebrado en Milán, Italia, en 1924. La fecha elegida fue el 31 de octubre, coincidiendo con la clausura del encuentro.
La iniciativa buscaba promover la previsión económica y acercar a la población a las instituciones de ahorro. Con el tiempo, también quedó vinculada con la educación financiera y la importancia de contar con recursos para afrontar imprevistos.
A 102 años de aquel congreso, la idea conserva su vigencia, aunque las posibilidades de llevarla a la práctica dependen de los ingresos, el costo de vida y la estabilidad económica de cada sociedad.
Cuando el ahorro también se enseñaba en la escuela
En la Argentina, una de las experiencias más recordadas fue la Caja Nacional de Ahorro Postal, que comenzó a funcionar en 1915, durante la presidencia de Victorino de la Plaza.
Su sistema permitía reunir pequeñas cantidades mediante estampillas que se pegaban en una libreta y se reconocían como depósitos. Muchos chicos conocieron de esa manera sus primeros ahorros: una suma pequeña que, con constancia, podía crecer.
La libreta transmitía una enseñanza sencilla: reservar hoy una parte de los recursos podía ayudar a cumplir un objetivo mañana. Esa idea también circulaba en las casas, donde administrar el sueldo y conservar una reserva formaban parte de la organización familiar.
Sin embargo, conviene evitar la nostalgia de un pasado igual para todos. La pobreza, la precariedad laboral y las diferencias de ingresos siempre limitaron las posibilidades de amplios sectores.
La inflación fue cambiando las reglas
El ahorro necesita tiempo. La inflación persistente deteriora el poder de compra del dinero guardado y vuelve más difícil calcular cuánto hará falta para alcanzar una meta.
En la experiencia argentina, la repetición de episodios inflacionarios y cambiarios fue debilitando la confianza en conservar ahorros en moneda nacional. La hiperinflación de 1989, que tuvo un nuevo impulso hacia finales de ese año, quedó como uno de los momentos más críticos de esa historia.
De esas experiencias puede leerse un cambio cultural: para muchas familias, ahorrar pasó a implicar también la búsqueda de una forma de proteger lo reunido. Comprar dólares, anticipar compras o adquirir bienes durables se incorporó a las estrategias domésticas.
Así, guardar billetes dejó de ser suficiente. Había que pensar cuánto conservarían de su valor.
El corralito y la herida de la desconfianza
La crisis de 2001 agregó otro golpe a la relación entre los argentinos y sus ahorros. El llamado corralito restringió los retiros de efectivo de los bancos: inicialmente estableció un límite de 250 pesos o dólares semanales por titular en cada entidad.
Para los hogares afectados, la dificultad ya no consistía solamente en preservar el valor del dinero. También aparecía el problema de poder disponer de él cuando lo necesitaban.
Esa experiencia ayuda a comprender la persistencia de la desconfianza: un ahorro representa años de trabajo, decisiones y consumos postergados. Cuando su disponibilidad se pone en duda, también se altera la posibilidad de planificar.
Entre la voluntad y la posibilidad
Decir que en la Argentina “se perdió la costumbre de ahorrar” ofrece una explicación incompleta. En muchos casos, lo que se deterioró fue el margen disponible para hacerlo.
Una familia que destina sus ingresos a alimentos, vivienda, servicios, transporte y medicamentos puede tener voluntad de ahorrar y carecer de dinero para separar. La educación financiera ayuda a organizar recursos, pero tiene un límite concreto cuando los gastos indispensables absorben todo el presupuesto.
También cambió el sentido de la reserva. Juntar para una vivienda o un proyecto de largo plazo exige una continuidad que resulta difícil cuando el dinero acumulado debe utilizarse para cubrir gastos cotidianos o una urgencia.
Esto tampoco describe a toda la sociedad de la misma manera. La capacidad de ahorro varía según el ingreso, la estabilidad laboral, la situación habitacional y las responsabilidades familiares.
Recuperar la posibilidad de pensar en el mañana
La historia argentina del ahorro combina esfuerzo familiar con condiciones económicas que muchas veces frustraron ese esfuerzo. Por eso, su recuperación requiere ingresos suficientes, estabilidad de precios y confianza en las instituciones.
Ahorrar significa contar con un respaldo, atravesar una emergencia con mayor tranquilidad o acercarse a un proyecto propio. También permite tomar decisiones con un horizonte más amplio que el próximo vencimiento.
En este 31 de octubre, la vieja alcancía conserva su valor como símbolo. El desafío es que cada vez más argentinos puedan volver a llenarla y confiar en que lo guardado seguirá sirviendo cuando llegue el momento de usarlo.